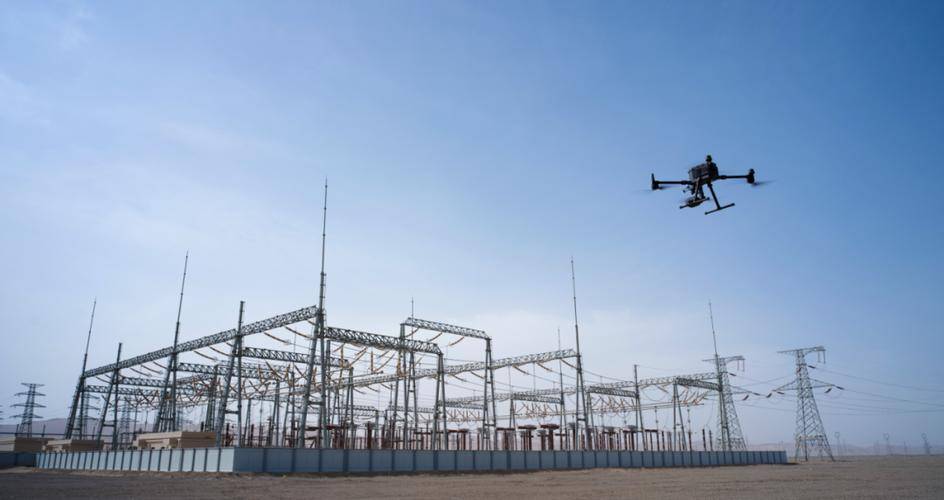
在低空经济经历了一轮又一轮的飞行器实机展示与概念轰炸之后,这场横跨“天空与城市”的产业革命正在快速挤干水分,进入一场更为沉静却决定生死存亡的深水区——从单体飞行器的“能飞起来”,全面转向空域治理、安全运行与基础设施服务的“管得住、联得顺、可追责”。
首届“飞阅中国”低空经济应用场景大赛北京赛区初赛的开幕,便极其鲜明地释放了这一信号:比赛不再仅仅是各种无人机、eVTOL的颜值与飞行特技展示,参赛团队开始密集聚焦于空域治理、低空安防、时空大数据以及低空基础设施与综合服务等极其底层的“安全守护”赛道。
低空应用的商业化天花板,从来就不单取决于飞行器本身的研发进度。如果城市上空缺乏高精度的通信、定位、气象监测、起降枢纽、应急处置以及明确的运行规则支撑,那么无论是物流配送、园区巡检,还是文旅观光、应急救援,都只能停留在试点与样机阶段,无法跨入高频商业运营。
一、 需求分化与解构:从“通用套路”走向“极致的分场景解决方案”
随着低空应用场景的密集落地,市场对于服务提供商的能力要求也在发生剧烈的“分级与分层”:
- 政务与公共服务侧: 城市安防、应急救援、河道巡检等场景,核心考量的是安全冗余度、实时指挥调度能力以及极度明确的责任闭环;
- 商业运营与物流侧: 低空物流配送、农林植保等高频场景,则极其残酷地倒逼企业精算单次作业成本、续航效率与高频并发调度能力。
低空经济正在告别“一套方案打天下”的幻想。不同场景对技术逻辑与服务链路的差异化要求,正推动整个行业从泛化的“通用方案”,加速向定制化、深度的“分场景解决方案”裂变演进。
二、 生态边界外扩:从“单一飞行器制造”走向“跨界基础设施协同”
当低空运行的焦点转向“安全与联通”,低空经济的产业边界正在被重新定义与无限外扩:
- 跨行业基础设施大串联: 通信运营商的5G-A/GDT基站、地图服务商的高精时空网格、气象机构的微气候监测数据、乃至保险机构的风险精算与维修培训体系,都在被快速吸纳并织入低空大生态;
- 场景淘汰机制加速: 赛事与试点正在成为产业链的“试金石”。能够在真实复杂环境中积累运行数据、拿得出合规资质与安全运行方案的企业将脱颖而出;而那些依旧停留在PPT宣发、样机展示、缺乏基础设施服务能力的企业,将极难进入政企客户与大型商业主体的采购清单。
三、 庞大产业底座:超9.2万家企业重塑“低空立体产业网”
这场从“飞行展示”向“场景验证与基础设施治理”的深刻转向背后,是我国极具韧性与全链条响应能力的低空经济企业集群。
据天眼查app显示,我国现存低空经济相关企业超过9.2万家,2026年以来新增注册相关企业约1.7万家,广东、江苏、四川、北京、浙江等地数量靠前。
这超9.2万家企业极其鲜明地展示了低空产业的全貌:它早已超越了单一的飞行器制造(整机与零部件),而是由通信导航、数据平台、软件服务、运维培训以及金融保险共同构成的庞大立体网络。这超1.7万家新血液的注入,正为低空基础设施建设与安全治理体系的落地提供着源源不断的产业动能。返回搜狐,查看更多